Estas leyendo: Los bancos públicos no esperan una recuperación del crédito en 2027
-
01
Los bancos públicos no esperan una recuperación del crédito en 2027


A contramano de las proyecciones oficiales, Abappra alertó sobre un escenario adverso por la caída de la actividad, la volatilidad financiera y nuevas señales de mora en el sector corporativo
Por una actividad económica que se mantendría anémica, al pasar a estar afectada por la mayor incertidumbre financiera que ya asoma, y el nivel sostenido que mantendría la mora, los bancos públicos y cooperativos no esperan una recuperación en la demanda de crédito privado para el año que viene.
Es decir, manejan expectativas que difieren de las que formulan desde el Gobierno, donde confían en que una recuperación de los préstamos ayude a la economía a ganar dinamismo en esta parte final del 2026 y durante el año que viene.
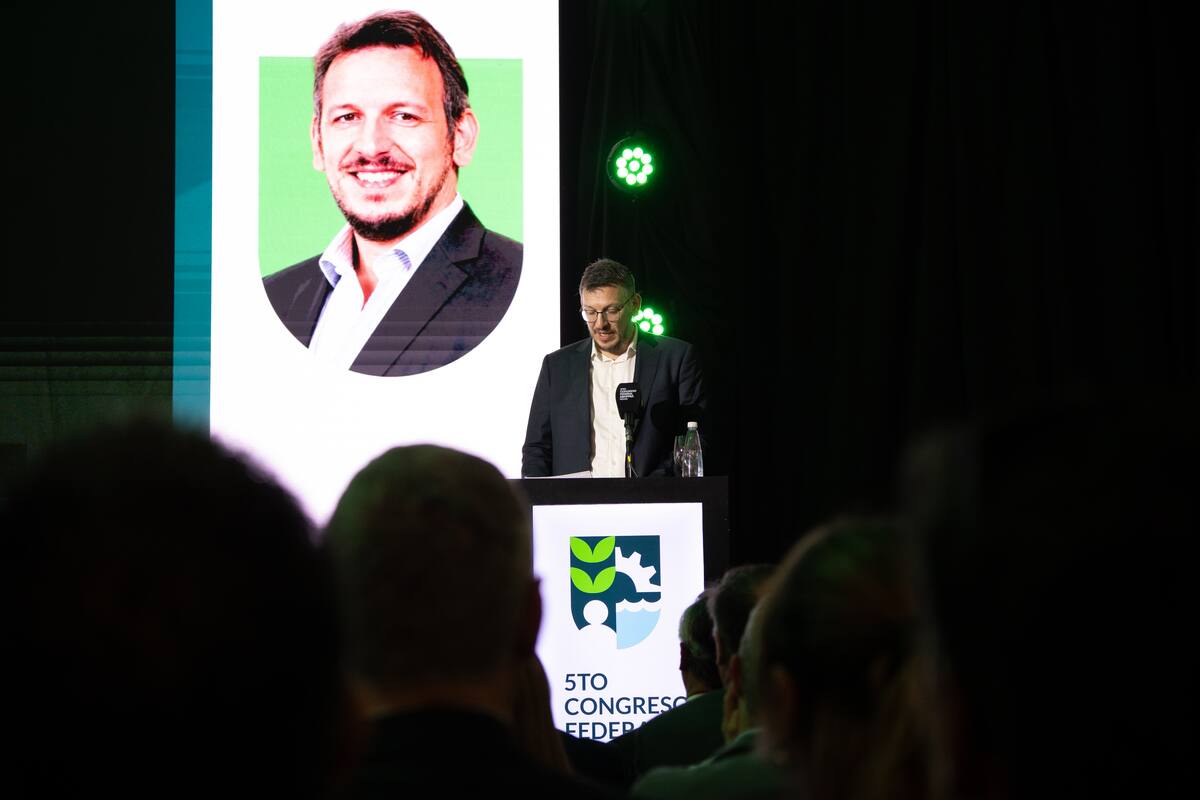
La conclusión surge de las ponencias presentadas en el Quinto Congreso Federal de Abappra, la cámara que agrupa a este tipo de entidades, celebrado hoy en Mar del Plata, y de las consultas que LA NACION realizó entre sus autoridades.
El dato adquiere relevancia porque fueron este tipo de bancos los que, en lo que va del año, y aún en los trimestres recesivos, expandieron su cartera de créditos, según un relevamiento recientemente realizado por la consultora Eco-Go, que dirige la economista Marina Dal Pogetto, con datos a fin de agosto.
Allí se detalla que, mientras los bancos Nación (+8,7%), Provincia (+4,5%) y Ciudad (+1%) expandieron su cartera de préstamos en los últimos 12 meses —un grupo del que también participaron los privados Patagonia, Supervielle y Galicia—, el resto de los principales bancos privados, entre los que se cuentan Santander (-10%), Macro (-7%), ICBC (-1,8%) y BBVA (-1,7%), la contrajeron.
El informe incluso hace notar que el financiamiento desembolsado, que creció apenas 0,5% interanual hasta entonces, cayó en 1,4% en dicho lapso si no se considera la expansión del Banco Nación.
Las previsiones pesimistas que manejan tienen sus razones. Se apoyan en el impacto que los bajos niveles de actividad, derivados de una demanda interna muy aplacada, y la pérdida de competitividad externa están teniendo en muchas empresas de distintos rubros y en las características inéditas que tuvo la explosión de la mora bancaria, aunque en los últimos meses haya tendido a estabilizarse entre las personas.
Esta última referencia alude a que la irregularidad en los pagos incluso ahora afecta a los créditos con descuento de nómina que muchas de estas entidades de este tipo manejan como derivación del rol que ejercen, además, como administradores de los tesoros provinciales. “Cuando llegamos, no hay fondos suficientes en las cuentas salariales porque ya le entraron con débitos las billeteras u otras entidades financieras a las que recurrieron en los últimos meses al no alcanzarles los fondos para sostener su modo de vida”, explicó por caso Daniel Higa, vicepresidente del Banco de Formosa.
El cuadro de dificultades para la expansión del crédito incluye previsiones de una tasa de interés con presiones alcista por una mayor volatilidad cambiaria y financiera y las dificultades que están apareciendo en la capacidad de pago de muchas empresas. “Los bancos, básicamente, hoy estamos concentrados en refinanciarle la deuda a personas con problemas de pago, algo en lo que fuimos bastante exitosos, como se deja ver en los